Entre diciembre y febrero se juntan casi todas las declaraciones del año: los trimestrales del cuarto trimestre, los resúmenes anuales y el 347. Este año, además, varios plazos se mueven porque caen en fin de semana. Aquí tienes todo en orden, para autónomos y pymes.
Diciembre de 2026
| Plazo | Qué se presenta | Quién |
|---|---|---|
| Del 1 al 21 de diciembre | Modelo 202: tercer pago fraccionado del Impuesto sobre Sociedades | Sociedades obligadas a pagos a cuenta |
| Hasta el 31 de diciembre | Renuncia o vuelta a módulos y al régimen simplificado del IVA para 2027 (036 o 037) | Autónomos que quieran cambiar de régimen |
El plazo del 202 es del 1 al 20, pero el 20 de diciembre de 2026 es domingo y pasa al lunes 21.
Enero de 2027
| Plazo | Qué se presenta | Quién |
|---|---|---|
| Del 1 al 20 de enero | 111 (retenciones de trabajadores y profesionales), 115 (alquileres), 123 y 216 del cuarto trimestre | Quien haya practicado retenciones |
| Del 1 de enero al 1 de febrero | 303 del cuarto trimestre y 390 (resumen anual del IVA) | Autónomos y empresas con IVA |
| Del 1 de enero al 1 de febrero | 130 o 131 del cuarto trimestre | Autónomos en estimación directa o en módulos |
| Del 1 de enero al 1 de febrero | 349 del cuarto trimestre (operaciones con otros países de la UE) | Quien tenga operaciones intracomunitarias |
| Del 1 de enero al 1 de febrero | 190, 180 y 193: resúmenes anuales de las retenciones | Quien presentó 111, 115 o 123 en el año |
El plazo normal de estos modelos termina el 30 o el 31 de enero, pero en 2027 caen en sábado y domingo, así que se puede presentar hasta el lunes 1 de febrero. Si domicilias el pago del 303 o del 130, el plazo para presentarlo termina unos días antes: no lo dejes para el último día.
Febrero de 2027
| Plazo | Qué se presenta | Quién |
|---|---|---|
| Del 1 de febrero al 1 de marzo | 347: operaciones con terceros de más de 3.005,06 € en 2026 | Empresas y autónomos que no estén en el SII |
El 28 de febrero de 2027 es domingo, así que el 347 se puede presentar hasta el lunes 1 de marzo.
Y después
- Abril de 2027: el primer trimestre (303, 130, 111, 115) y el primer pago del 202, del 1 al 20 de abril. Hasta el 30 de abril, la legalización de los libros de 2026 en el Registro Mercantil.
- De abril a junio: la declaración de la renta de 2026, en las fechas que publique la Agencia Tributaria.
- Hasta el 30 de junio: aprobar las cuentas anuales de 2026 en la junta, y en el mes siguiente depositarlas.
- Del 1 al 26 de julio: el modelo 200 del Impuesto sobre Sociedades de 2026 (el 25 cae en domingo).
Lo que conviene dejar hecho antes del 31 de diciembre
- Revisar que todas las facturas del año están contabilizadas, sobre todo las de proveedores que llegan tarde.
- Conciliar los bancos hasta el 31 de diciembre: lo que no cuadra en diciembre descuadra el 303, el 390 y el 347.
- Pedir el NIF y la provincia a los clientes y proveedores que te falten, para el 347.
- Si eres autónomo, calcular cuánto llevas ganado: si vas a tener un año fuerte, quizá te convenga adelantar alguna compra o inversión necesaria.
- Si eres sociedad, apuntar las amortizaciones y preparar el cierre para no ir con prisas en enero.
Cómo te ayuda ContaCeret
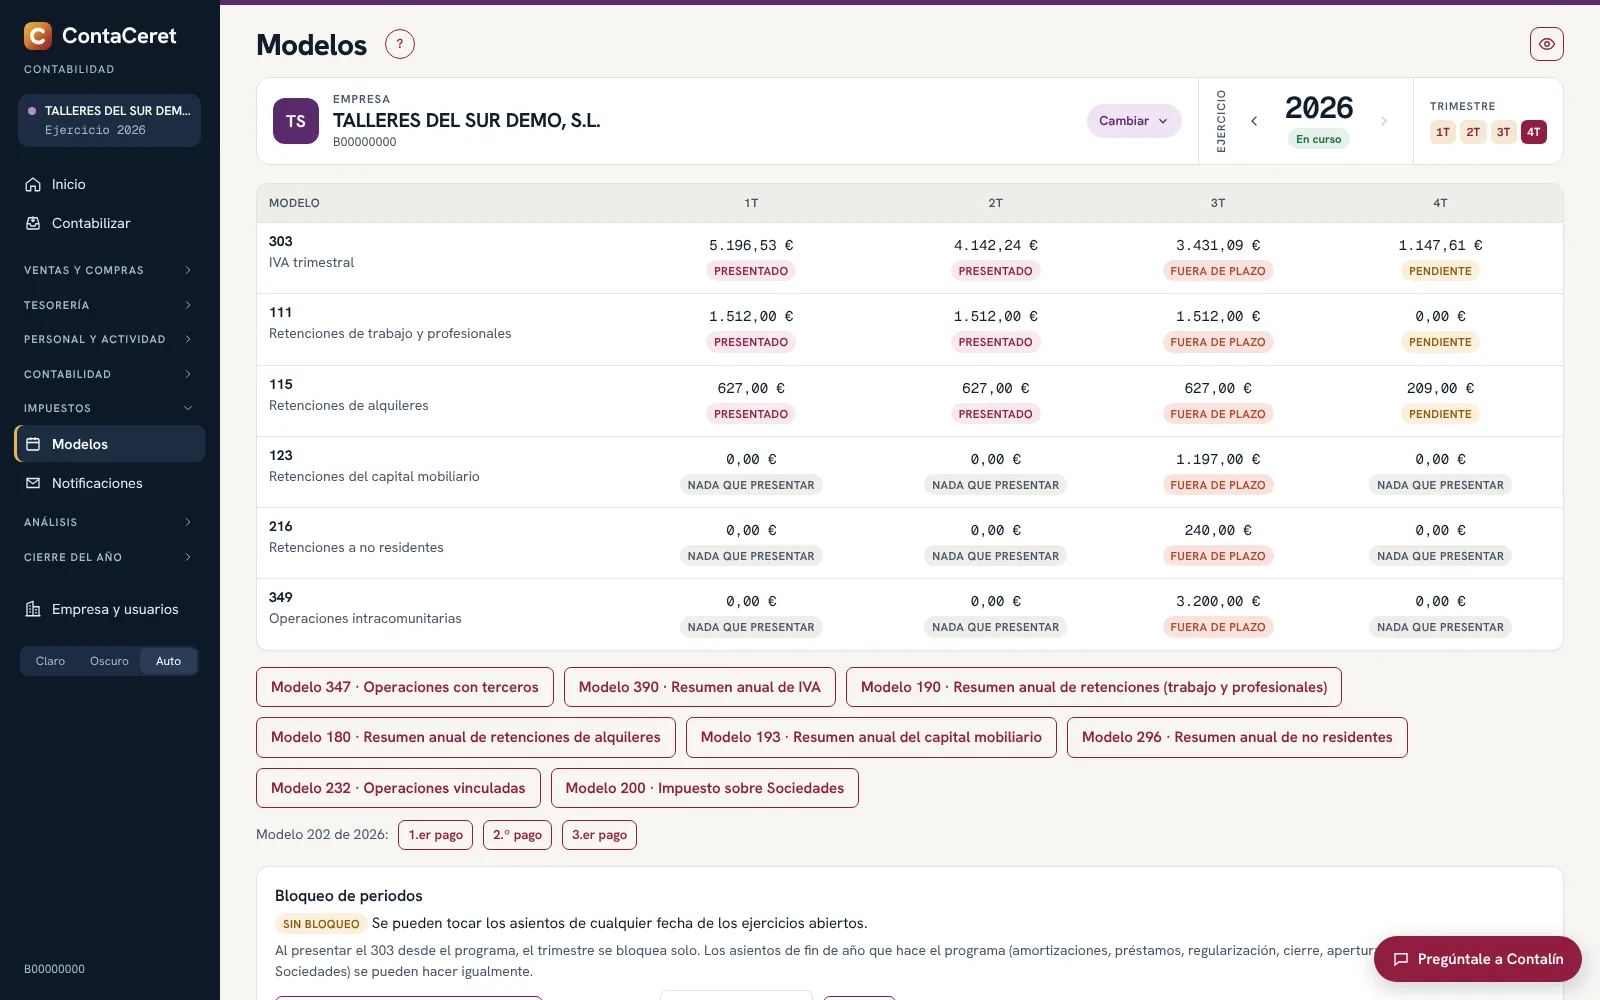
En ContaCeret el calendario fiscal enseña los plazos de cada modelo de tu empresa y lo que ya está presentado. Cuando empieza el plazo, el 303, el 390 y el 347 están calculados con su fichero, y el 130 con sus casillas. Puedes probarlo 30 días gratis, sin tarjeta.
Preguntas frecuentes
¿Hasta cuándo se puede presentar el 303 del cuarto trimestre de 2026?
Hasta el 1 de febrero de 2027. El plazo normal termina el 30 de enero, que en 2027 es sábado, y pasa al siguiente día hábil.
¿Cuándo se presenta el 347 de 2026?
Del 1 de febrero al 1 de marzo de 2027, porque el 28 de febrero es domingo.
¿Qué pasa si presento un modelo fuera de plazo?
Si lo presentas tarde por tu cuenta, hay un recargo que empieza en el 1 % y sube con el retraso. Si te lo requiere Hacienda, puede haber sanción.
Datos comprobados a 16 de octubre de 2026 con el calendario del contribuyente de la Agencia Tributaria y la Ley 39/2015 (los plazos que terminan en día inhábil pasan al siguiente hábil). Comprueba siempre el calendario oficial antes de presentar.