En Modelos están los impuestos calculados desde la contabilidad, con el fichero para presentarlos en la sede de la AEAT, el bloqueo de periodos, el régimen de IVA y el calendario de plazos.
8.1 La tabla de modelos
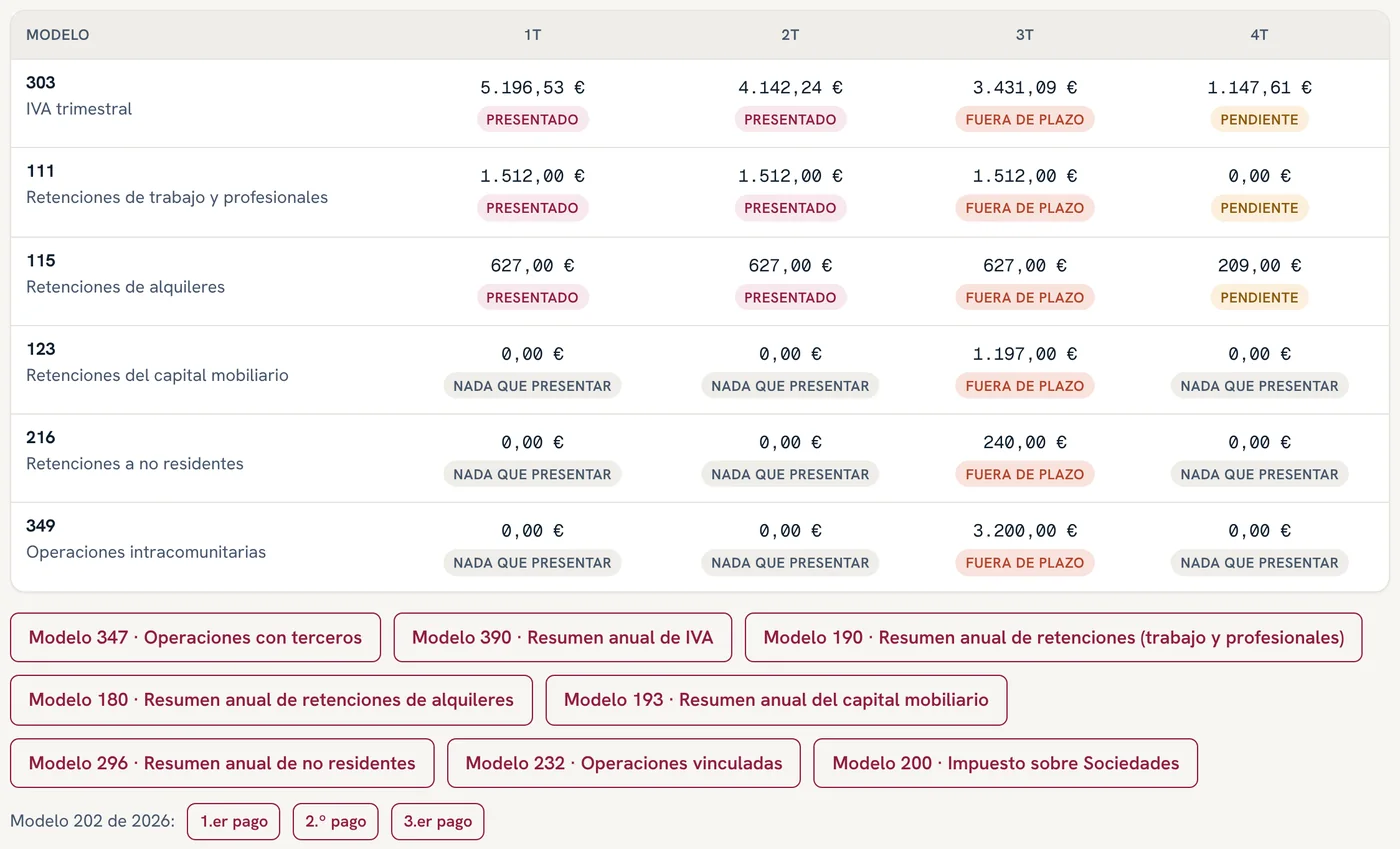
Arriba, los modelos trimestrales (303 de IVA, 111 de retenciones de trabajo y profesionales, 115 de retenciones de alquileres; 130 en autónomos; y, si la empresa los tiene, 123 de capital mobiliario, 216 de no residentes y 349 de operaciones intracomunitarias), un cuadro por trimestre con el importe y su estado: Presentado, Pendiente, Fuera de plazo o Nada que presentar.
Debajo, los anuales: 347 (operaciones con terceros), 390 (resumen anual de IVA), 190, 180, 193, 296, 232 (operaciones vinculadas), 200 (Impuesto sobre Sociedades) y los tres pagos del 202.
8.2 Presentar un modelo
- Pulsa el cuadro del trimestre (por ejemplo, el 303 del 3T).
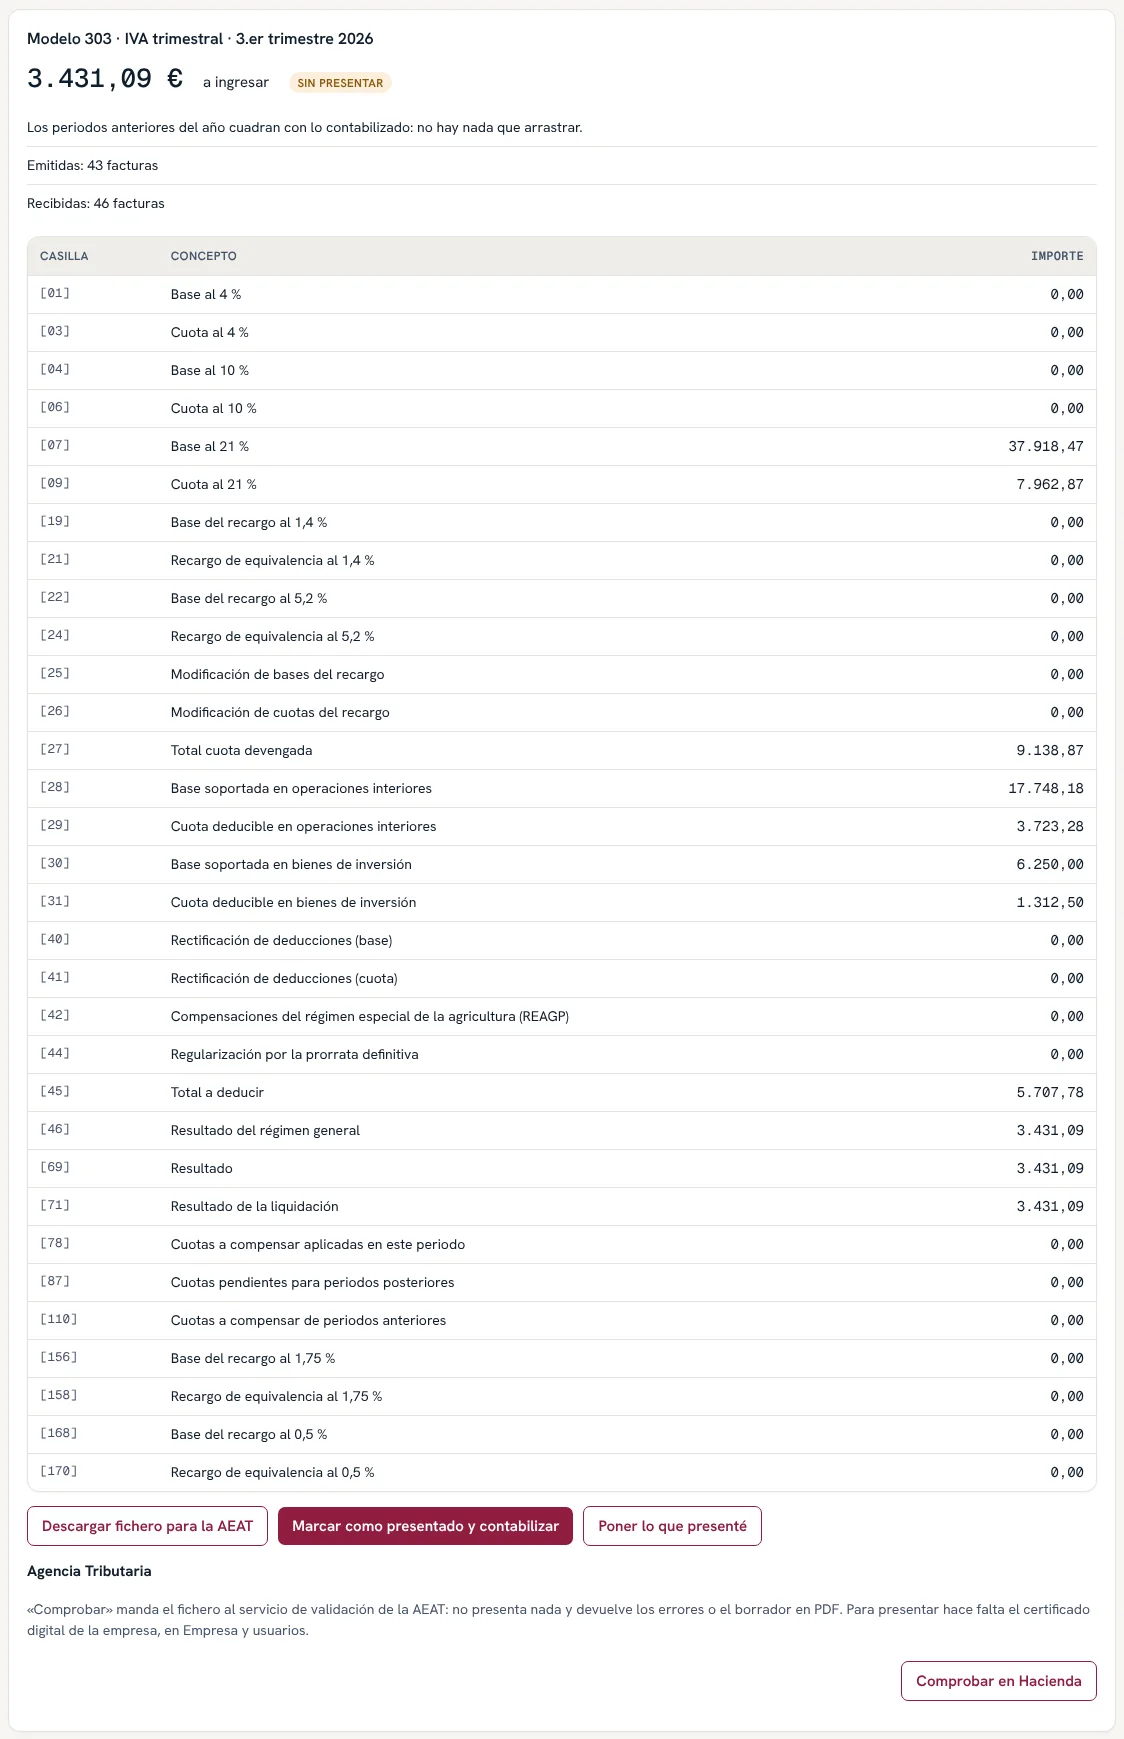
- Revisa las casillas: cada una sale de la contabilidad del periodo.
- Pulsa Descargar fichero para la AEAT.
- En la sede electrónica de la AEAT, en el formulario del modelo, usa Importar y elige ese fichero. Revisa y presenta allí.
- De vuelta en ContaCeret, pulsa Marcar como presentado y contabilizar: se hace el asiento de liquidación (por ejemplo, 477 y 472 contra 4750) y el trimestre queda bloqueado.
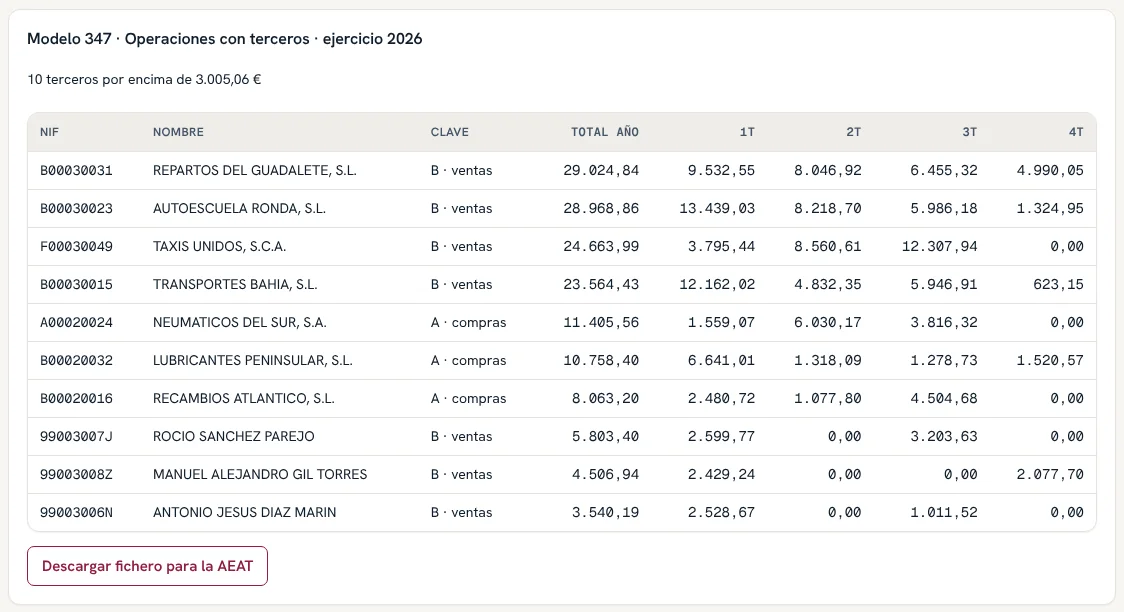
En el 347, la lista avisa de los clientes y proveedores a los que les falta el NIF o la provincia: sin ellos no se puede presentar.
Si los particulares van todos a una cuenta común (por ejemplo, Clientes particulares), el 347 cuenta a cada uno por el NIF de su factura y declara solo a los que pasan de 3.005,06 € en el año, con la provincia de su código postal.
Las compras y ventas con proveedores y clientes de otros países de la UE no van en el 347: se declaran en el 349.
Si lo que presentaste no coincide con lo que calcula el programa (o lo presentaste con otro programa), pulsa Poner lo que presenté y escribe las casillas de la declaración de verdad. No se hace ningún asiento; el 303 siguiente y el 390 usarán esas cifras.
Comprobar en Hacienda manda el fichero al servicio de validación de la AEAT: no presenta nada y devuelve los errores o el borrador en PDF. Necesita el certificado digital de la empresa (capítulo 12).
8.3 Bloqueo de periodos
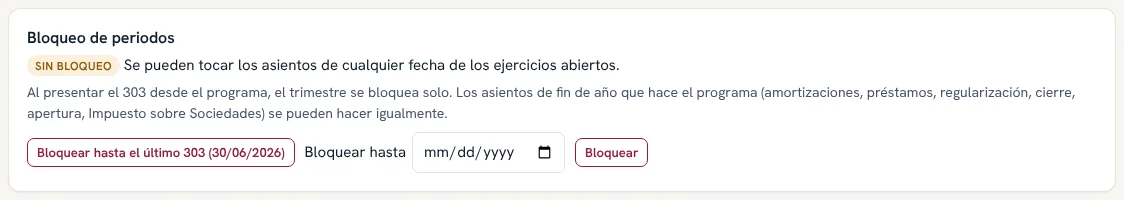
Al presentar el 303 desde el programa, el trimestre se bloquea solo: sus asientos ya no se pueden tocar, para que la contabilidad no se separe de lo presentado. También se puede bloquear a mano con Bloquear hasta una fecha. Para corregir algo de un periodo bloqueado, pulsa Desbloquear y escribe el motivo (queda registrado).
Los asientos de fin de año que hace el programa (amortizaciones, préstamos, regularización, cierre, apertura, Impuesto sobre Sociedades) se pueden hacer igualmente.
8.4 Régimen de IVA
Se ajusta para cada año y luego se pulsa Guardar:
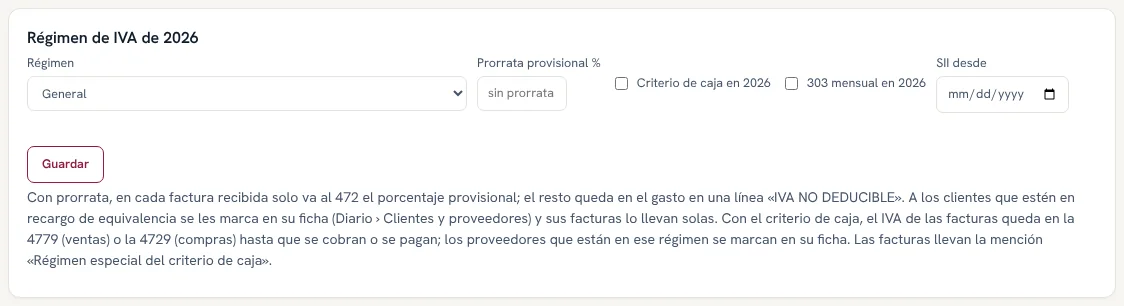
Régimen: general u otro especial. En el régimen simplificado (módulos de IVA de bares, cafeterías y restaurantes) el 303 sale de los signos de Mi actividad: ver 13.8.
Prorrata provisional %: si solo se deduce parte del IVA. En cada factura recibida va a la 472 el porcentaje y el resto queda como gasto («IVA no deducible»).
Criterio de caja: el IVA se declara cuando se cobra o se paga, no cuando se factura (ver 8.5). 303 mensual: para las empresas que lo presentan cada mes (grandes empresas, SII, devolución mensual). Los periodos pasan a ser de enero a diciembre.
SII desde: la fecha desde la que la empresa lleva los libros de IVA por el SII (ver 8.6).
En Régimen también está el régimen especial de la agricultura, ganadería y pesca (REAGP): el agricultor en ese régimen no presenta el 303 ni el 390, y sus ventas con compensación se apuntan en el apartado Agrario (13.2). Si eres tú quien compra a agricultores, las compensaciones que pagas salen solas en la casilla 42 del 303 y en las 60 y 61 del 390, y sus retenciones en el 111 y en el 190 con la clave H.
Compras a proveedores de otros países de la UE y operaciones con inversión del sujeto pasivo (el asiento lleva a la vez el IVA soportado, 472, y el repercutido, 477, por el mismo importe): el 303 las pone solas en sus casillas. Las adquisiciones intracomunitarias van en la 10 y la 11 (IVA devengado) y en la 36 y la 37 (IVA deducible; 38 y 39 si es un bien de inversión). Las demás con inversión del sujeto pasivo (obras, servicios de empresas de fuera de la UE…), en la 12 y la 13 y, lo deducible, en la 28 y la 29 (30 y 31 si es un bien de inversión). Se distingue por el NIF o el país del proveedor en su ficha. En el 390 van también a las suyas: adquisiciones intracomunitarias de bienes o de servicios (según la cuenta del gasto, como en el 349) y la inversión del sujeto pasivo en la 27 y la 28.
8.5 Criterio de caja
Con la casilla Criterio de caja marcada, el IVA de las facturas queda en la 4779 (ventas) y la 4729 (compras) hasta que se cobra o se paga. Las facturas llevan la mención «Régimen especial del criterio de caja».
En Modelos aparece entonces el recuadro Criterio de caja: IVA cobrado y pagado:
- Elige la fecha en Hasta el (normalmente, el fin del trimestre).
- Revisa la lista: cada cobro o pago con la factura y el IVA que se pasa.
- Pulsa Pasar el IVA cobrado y pagado. Se hace un asiento por cada cobro o pago, con su fecha (4779 → 477 y 472 → 4729).
Lo que siga sin cobrar o pagar el 31 de diciembre del año siguiente a la factura se pasa ese día, como dice la ley. Los proveedores que están en criterio de caja se marcan en su ficha.
8.6 SII (Suministro Inmediato de Información)
Solo para las empresas obligadas o que se apuntan al SII. Con una fecha en SII desde, aparece el recuadro SII · libros de IVA a la AEAT:
- Preparar hasta hoy junta las facturas emitidas y recibidas pendientes de mandar.
- XML emitidas y XML recibidas descargan los ficheros.
- Mandar emitidas y Mandar recibidas (con el certificado digital instalado) los envían.
Cada factura queda como aceptada, aceptada con errores o rechazada, con el motivo.
Nada se manda solo: el envío se hace únicamente cuando lo pulsas. Antes de empezar a usarlo, escríbenos a info@contaceret.es.
Los recibos de compensación a agricultores del régimen especial (apartado Agrario) van en el libro de recibidas como lo pide Hacienda para ese régimen: con la base, el porcentaje (12 o 10,5 %) y la compensación, que es lo que se deduce. Si el asiento de un recibo lleva también IVA normal o le falta el NIF del agricultor, sale para revisar.
8.7 Calendario de impuestos
Todos los plazos del año: modelos de la AEAT, seguros sociales y las obligaciones del Registro Mercantil (formular, aprobar y depositar las cuentas, legalizar los libros). Si el último día cae en fin de semana o festivo, pasa al lunes. Cada línea muestra el importe y el estado (Hecho, Pendiente, Fuera de plazo).
Lo que se presenta desde el programa se marca solo.
Lo que se hace fuera (por ejemplo, la junta que aprueba las cuentas), se marca con Marcar hecho.
Si empiezas a usar el programa a mitad de año, Marcar hechos los anteriores a hoy marca de golpe lo que ya estaba presentado.
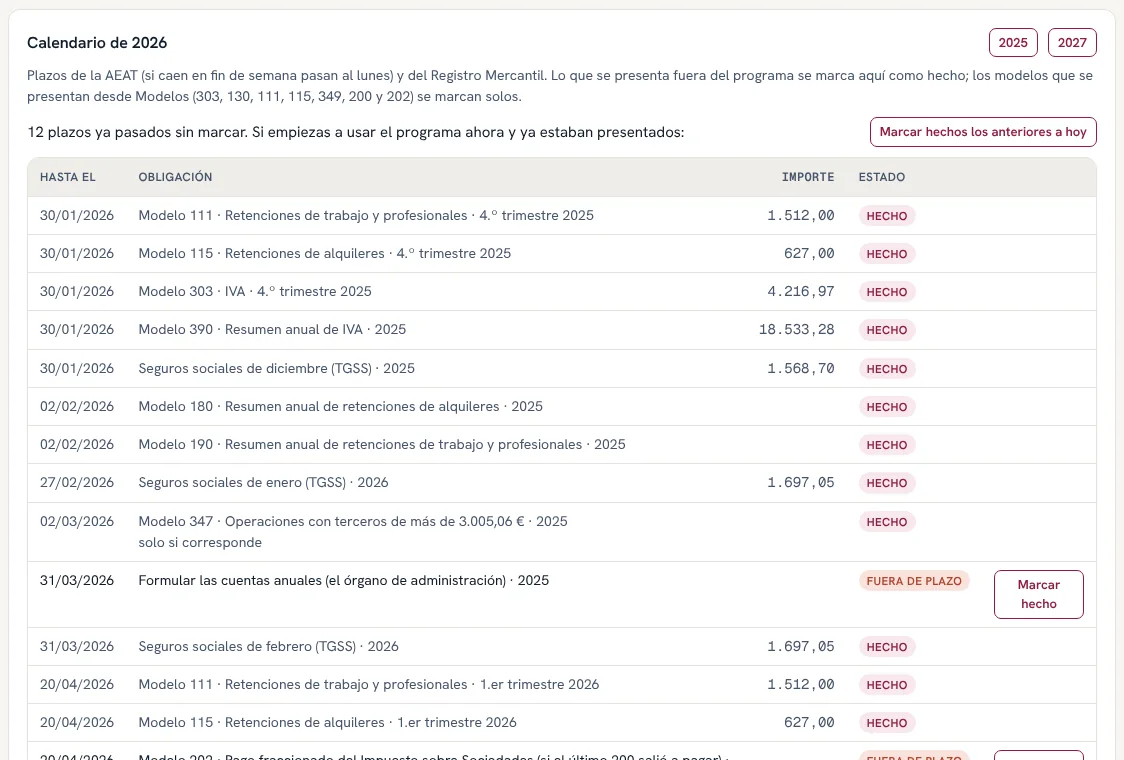
Con los botones del año (arriba a la derecha) ves el calendario del año anterior o el siguiente.
8.8 Notificaciones
Hacienda, la Seguridad Social y el resto de organismos notifican en la DEHú (dehu.redsara.es) o en su sede electrónica. Una notificación que no se abre se da por hecha a los 10 días naturales y desde entonces corren los plazos. En Impuestos › Notificaciones se guardan para no perder ninguno.
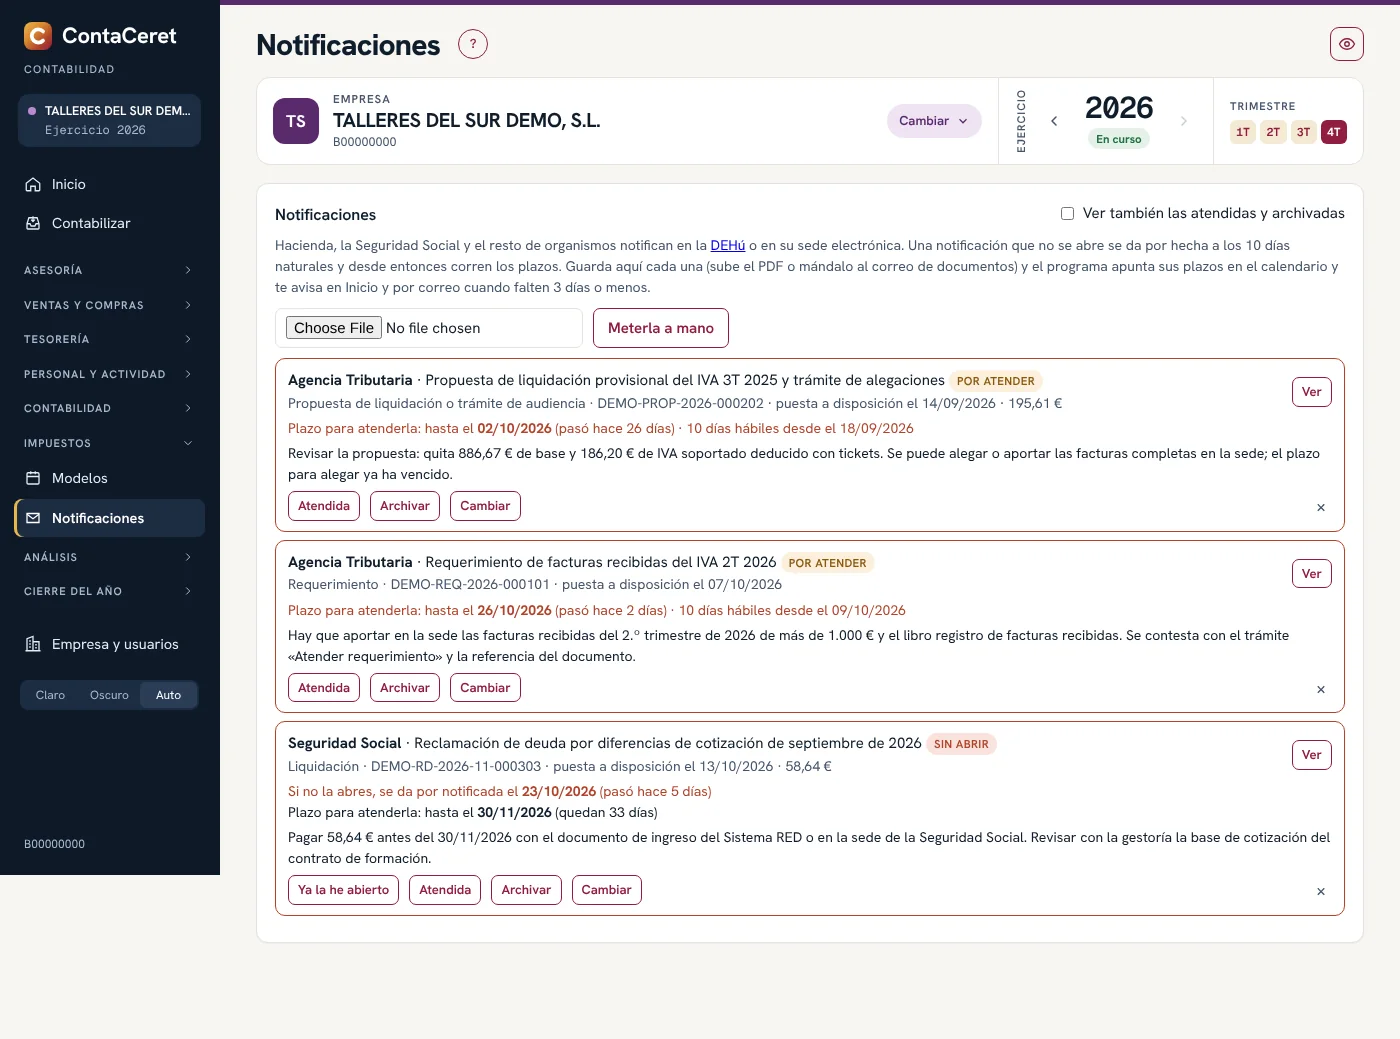
- Descarga el PDF de la notificación y súbelo con Leer con Contalín: saca el organismo, de qué trata, la referencia, el importe, las fechas y el plazo, y explica qué hay que hacer.
Revísalo y pulsa Guardar. También puedes mandarlo al correo de documentos: se guarda solo aquí. O Meterla a mano. 2. Cada notificación dice hasta cuándo tienes para abrirla y hasta cuándo para atenderla.
Los días hábiles no cuentan sábados, domingos ni festivos nacionales; si la notificación trae una fecha límite, manda esa. 3. Ya la he abierto apunta la fecha de hoy; Atendida o Archivar la quitan de pendientes (con Ver también las atendidas y archivadas se vuelven a ver).
Las pendientes salen en Necesita atención de Inicio, sus plazos en el calendario y en el resumen semanal, y cuando faltan 3 días o menos llega un correo a los administradores.
Por ahora las notificaciones se suben a mano.
8.9 Tu cuota de autónomo
Si la empresa es de un autónomo, en Mi actividad está el recuadro Tu cuota de autónomo. Con el rendimiento de tu contabilidad calcula tu rendimiento al mes, el tramo de la Seguridad Social que te corresponde y si lo que pagas encaja.
Si pagas menos de lo que te toca, dice cuánto te pedirían al regularizar el año si sigues pagando lo mismo hasta diciembre, y a qué base tienes que subir en Import@ss para que no crezca. Si pagas más, dice cuánto te devolverían y a qué base puedes bajar. Puedes cambiar la base hasta seis veces al año.
Marca Soy autónomo societario si eres socio de tu sociedad: se resta el 3 % de gastos genéricos en vez del 7 %, y queda guardado.
Desde marzo, si la diferencia pasa de 50 €, sale también en Necesita atención de Inicio. Es una previsión: cambia según avanza el año y no incluye la tarifa plana, las bonificaciones ni la pluriactividad.
Las capturas son de una empresa de ejemplo con datos inventados. Pruébalo tú mismo en la demo, sin registrarte.