Algunos sectores llevan cosas propias. Cada empresa activa los suyos y el menú enseña solo lo que le toca. Por ahora tienen pantallas Agrario y Hostelería.
13.1 Activar un sector
Al dar de alta una empresa, la puesta en marcha pregunta si tiene algún sector especial. Después se cambia en Empresa y usuarios › Sectores especiales (12.1): marca los sectores de la empresa y pulsa Guardar. Cada sector activado añade su apartado al menú, detrás de Personal. Con Ninguno se quita todo lo de los sectores. Quitar un sector no borra nada de lo apuntado.
Hostelería, comercio, construcción y transporte se pueden marcar aunque aún no tengan pantallas (llevan la marca próximamente): quedan apuntados y sus pantallas saldrán solas cuando estén hechas.
13.2 Agrario: compras a agricultores y ventas del agricultor
Lo del régimen especial de la agricultura, ganadería y pesca (REAGP) está en el apartado Agrario del menú, pestaña Régimen agrario y cultivos. Sale solo si la empresa tiene activado el sector Agrario (Empresa y usuarios › Sectores especiales, 12.1).
Si compras a un agricultor en ese régimen (uva, aceituna, ganado, madera…), él no te da factura: le haces tú un recibo de compensación.
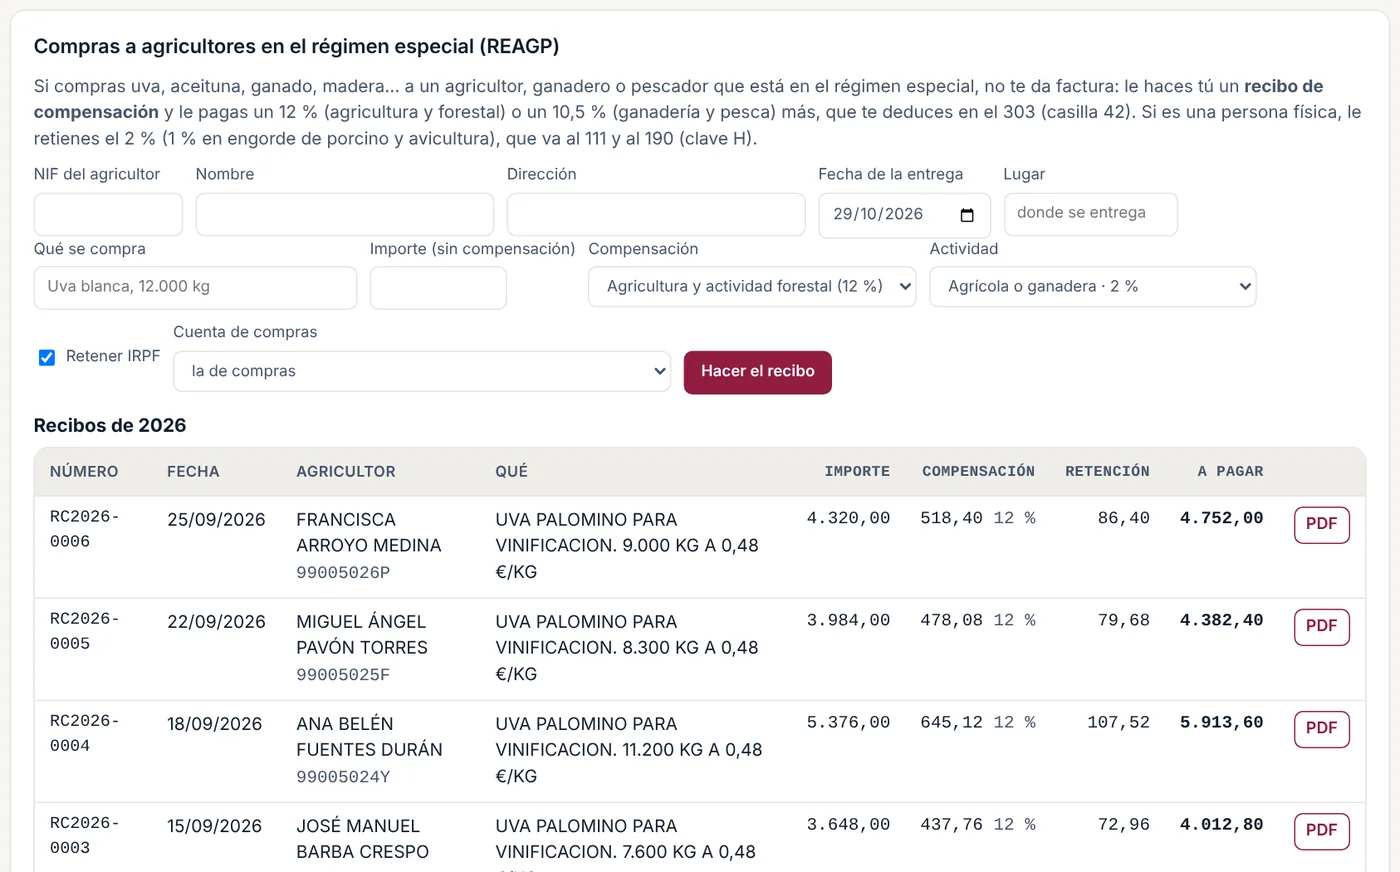
- Pon su NIF, nombre y dirección, la fecha y el lugar de la entrega, qué compras y el importe.
- Elige la compensación: 12 % (agricultura y forestal) o 10,5 % (ganadería y pesca).
- Elige la actividad. Si es una persona física, deja marcado Retener IRPF: el 2 %, o el 1 % en engorde de porcino y avicultura. A una sociedad no se le retiene.
- Pulsa Hacer el recibo. Sale el PDF numerado (RC2026-0001…) para que lo firme el agricultor.
El recibo queda en Recibidas con su asiento. La compensación te la deduces en el 303 (casilla 42) y sale en el 390 (casillas 60 y 61). La retención va al 111 y al 190 con la clave H.
Si la empresa es el agricultor, elige en Modelos › Régimen de IVA la opción del régimen especial. Así no te pide el 303 ni el 390. Tus ventas se apuntan en el apartado Agrario: la venta va a la 700, la compensación que cobras a la 7059 y, si te retienen, a la 473.
Plantaciones
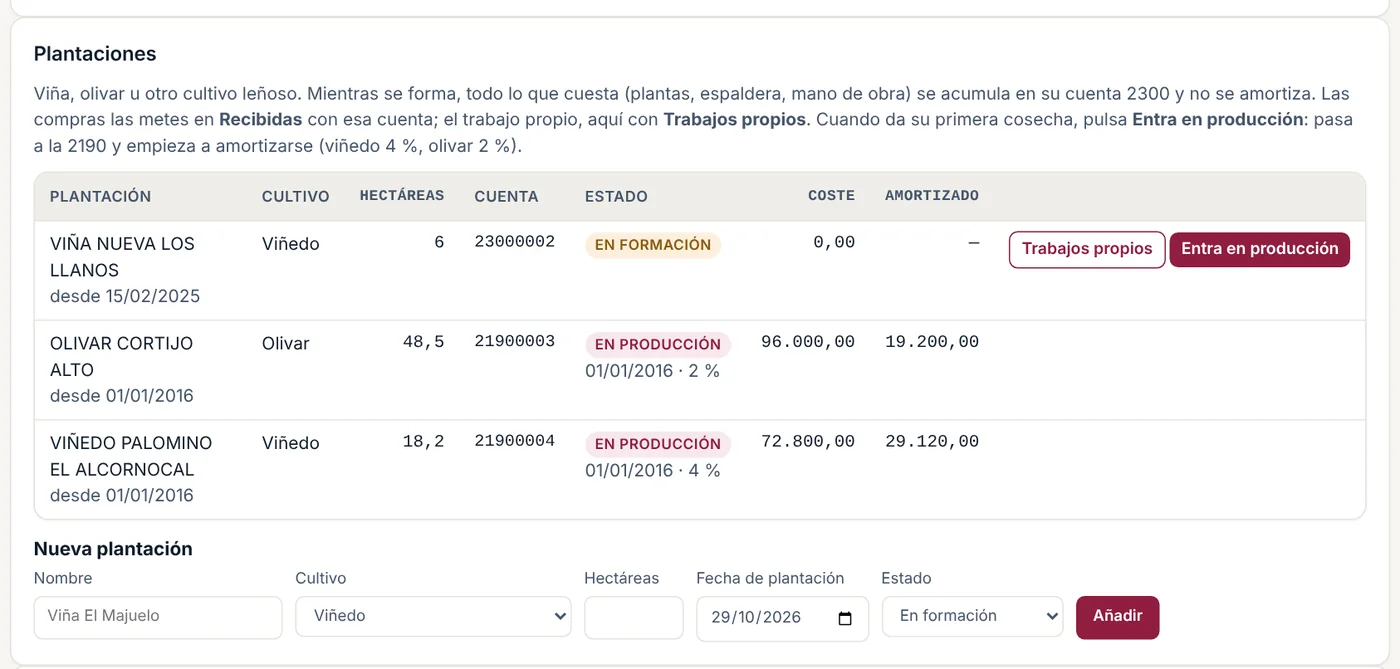
Para una viña, un olivar u otro cultivo leñoso. Al darla de alta En formación, el programa le crea su cuenta 2300. Todo lo que cuesta se acumula ahí y no se amortiza:
Las compras (plantas, espaldera…) se meten en Recibidas con esa cuenta.
El trabajo propio, con Trabajos propios: va a la 2300 contra la 733.
Cuando da su primera cosecha, pulsa Entra en producción. Lo acumulado pasa a su cuenta 2190 y empieza a amortizarse: en módulos, viñedo 5 % y olivar 3 %; si no, viñedo 4 % y olivar 2 %. Si la plantación ya producía, elígela Ya en producción y pon su valor y lo amortizado hasta el 31 de diciembre pasado.
Ayudas de la PAC
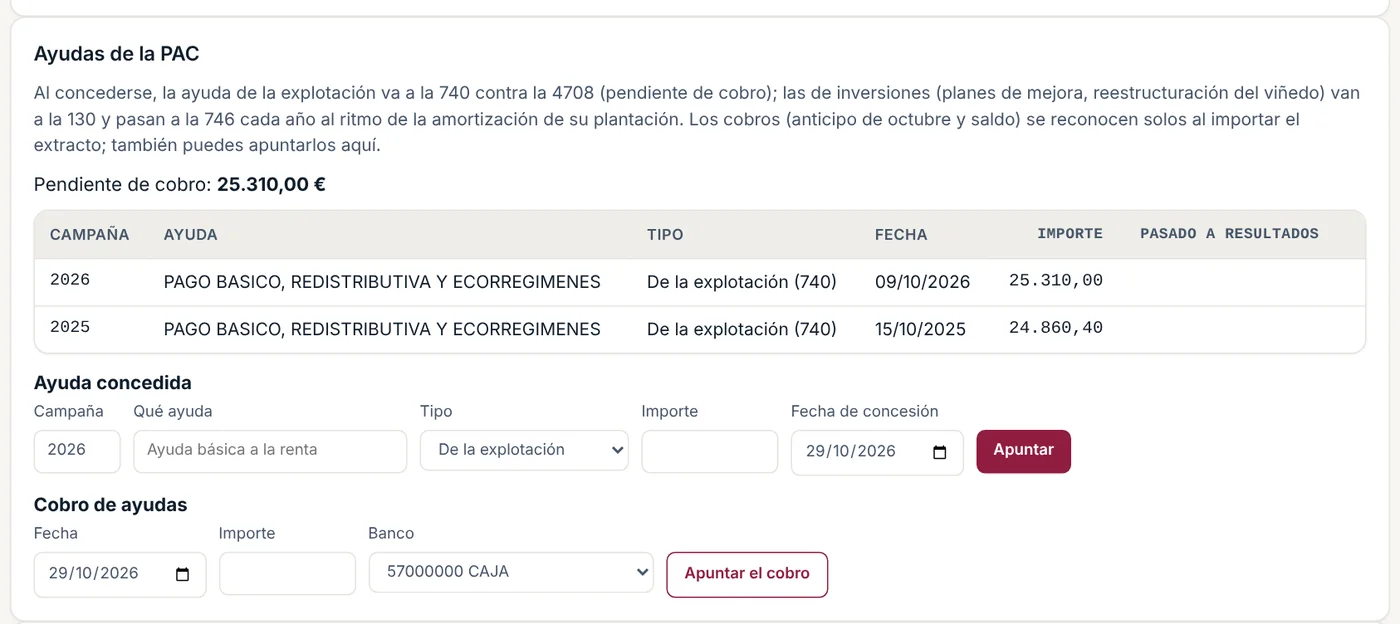
| Ayuda | Al concederse | Después |
|---|---|---|
| De la explotación (pago básico, ecorregímenes…) | 4708 / 740 | Los cobros, banco / 4708 |
| De capital (planes de mejora, reestructuración del viñedo) | 4708 / 130 | Cada año, Pasar el año a resultados: 130 / 746 al ritmo de la amortización de su plantación |
Los cobros (el anticipo desde el 16 de octubre y el saldo) se reconocen solos al importar el extracto si el texto dice FEAGA, FEGA, AYUDA PAC o parecido. También puedes apuntarlos con Apuntar el cobro.
Cultivos y campañas
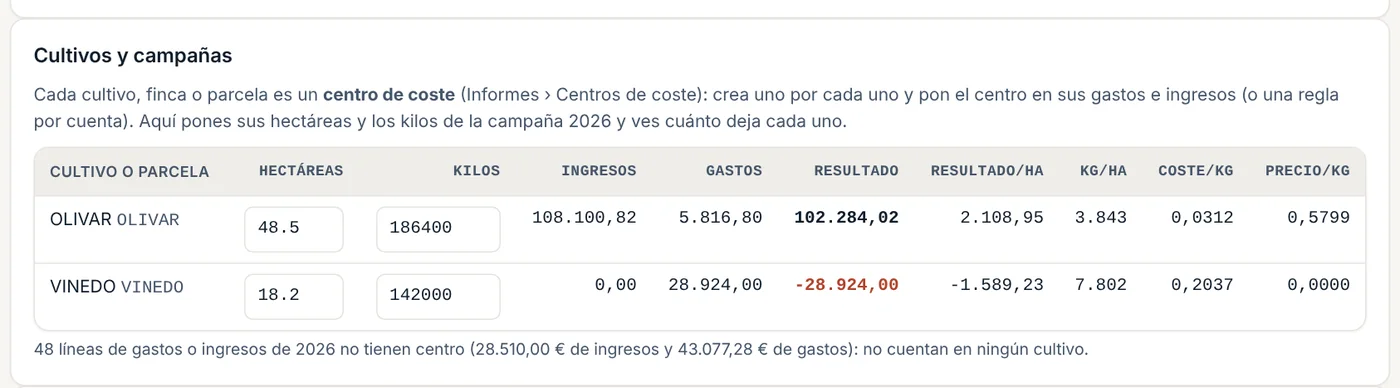
Cada cultivo, finca o parcela es un centro de coste (Informes › Centros de coste). Pon el centro en sus gastos e ingresos y, aquí, sus hectáreas y los kilos de la campaña. Sale lo que deja cada uno: resultado por hectárea, kilos por hectárea, coste y precio por kilo.
Liquidaciones de la cosecha. Sube a la Bandeja la liquidación de la bodega, cooperativa o almazara. Contalín la lee (kilos, grado o rendimiento, precio, compensación o IVA, retención y anticipos), propone el asiento y avisa si no cuadra.
Módulos agrarios
Para el agricultor en módulos, calcula cuánto le saldrá de rendimiento en la renta. Los ingresos salen de cada cultivo, la PAC de la 740 y las amortizaciones de Inmovilizado; se puede cambiar todo.
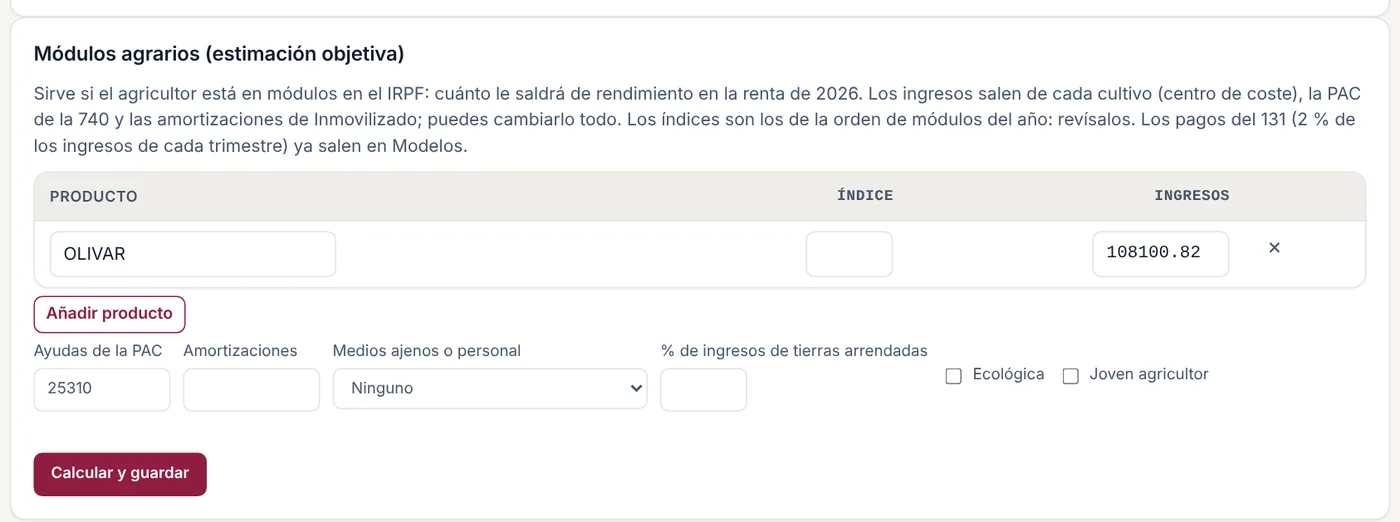
- Elige el producto de cada línea (trae el índice de la orden de módulos del año; revísalo).
- Marca los correctores: medios ajenos o personal, tierras arrendadas, ecológica, joven agricultor.
- Pulsa Calcular y guardar.
Es una estimación: el cálculo bueno es el de Renta Web. Los pagos del 131 (2 % de los ingresos de cada trimestre) ya salen en Modelos. Las empresas agrarias ven además en el calendario los plazos de la solicitud única de la PAC, la devolución del gasóleo agrícola, los anticipos de la PAC y la declaración de cosecha.
13.3 Agrario: cuadrillas y jornadas reales
Para quien tiene trabajadores en el Sistema Especial Agrario. Está en el apartado Agrario, pestaña Personal del campo, que sale si la empresa tiene activado el sector Agrario (12.1). Las fichas de los trabajadores se siguen dando de alta en Personal (7.2). El programa prepara las jornadas para la gestoría o el autorizado RED, pero no manda nada a la Seguridad Social.
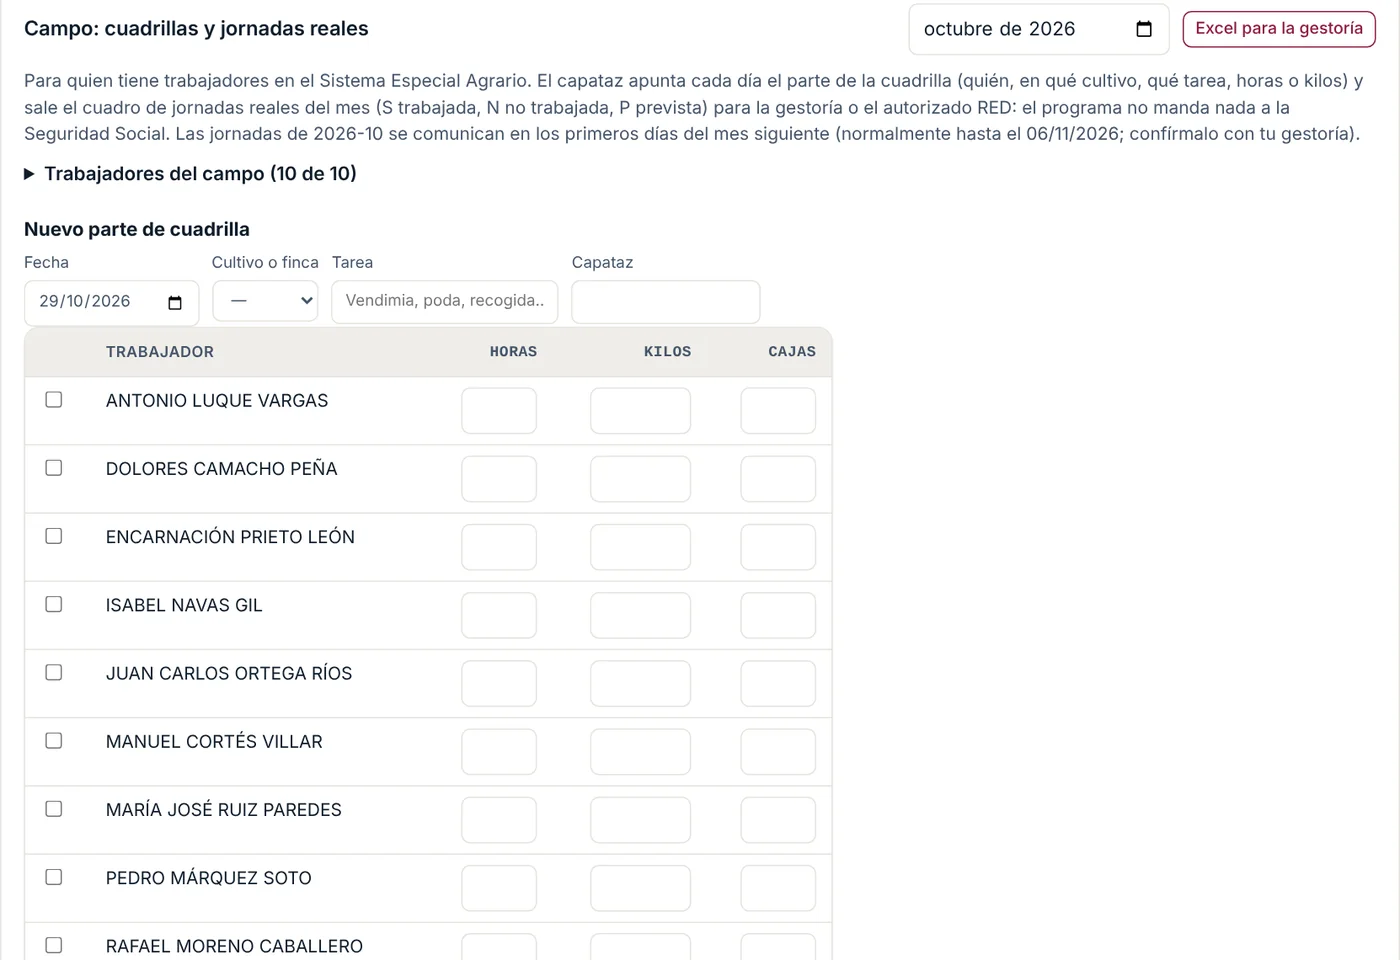
- En Trabajadores del campo, marca Agrario en cada trabajador y pon su relación (eventual, fijo discontinuo o indefinido), cómo cotiza, su grupo, su número de afiliación y su categoría del convenio. Arriba va el código de cuenta de cotización agraria.
- Cada día, el capataz apunta el parte de cuadrilla: fecha, cultivo o finca, tarea y quién ha trabajado, con sus horas, kilos o cajas.
- Con los partes y el fichaje sale el cuadro de jornadas reales del mes: S trabajada, N no trabajada, P prevista. Pulsa un día para cambiarlo a mano.
- Excel para la gestoría saca el cuadro del mes. Certificado da el certificado de jornadas reales en PDF, para el trabajador al acabar.
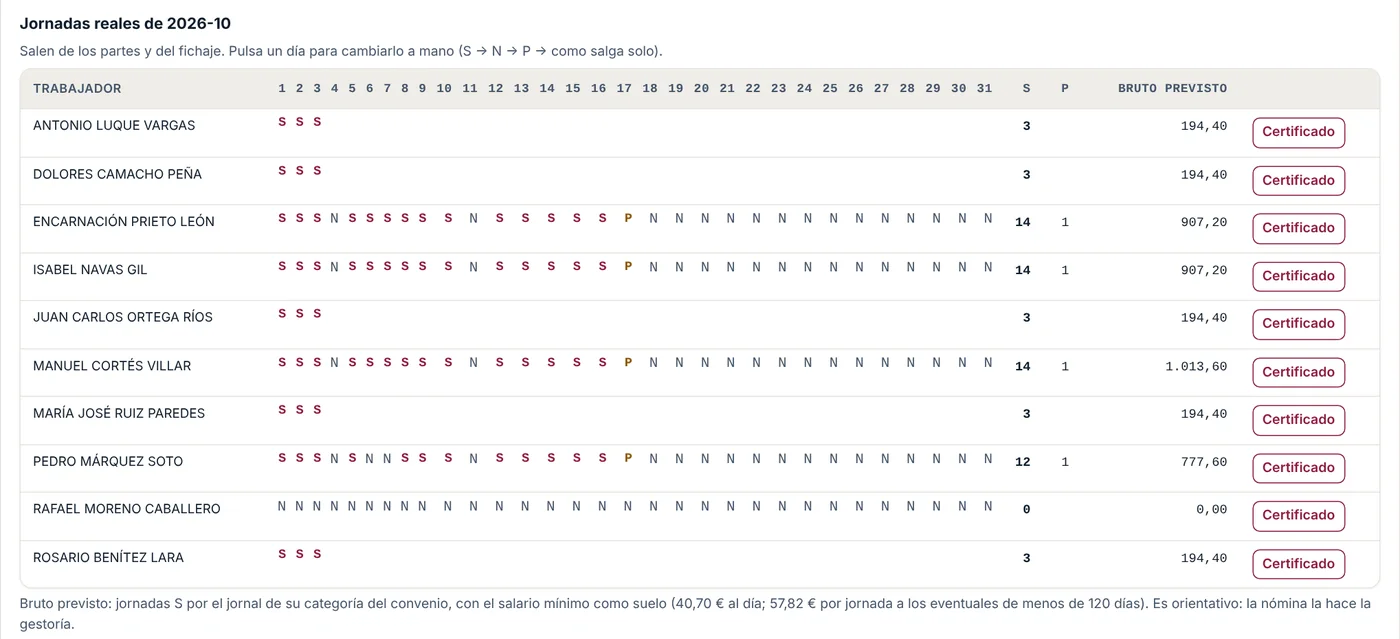
El cuadro avisa cuando un trabajador llega a 22 jornadas (se cotiza por la base mensual), cuando un fijo discontinuo o indefinido tiene días de inactividad (los días de alta pasan de sus jornadas × 1,3636; esa cotización la paga el propio trabajador) y cuando un eventual se acerca a los 120 días. Las jornadas de cada mes se comunican del día 1 al 6 del mes siguiente (13.5).
Tablas del convenio. Pon el jornal o el precio por hora de cada categoría de tu convenio.
Con eso sale un bruto previsto de cada trabajador, con el salario mínimo como suelo (40,70 € al día; 57,82 € por jornada a los eventuales de menos de 120 días). Es orientativo: la nómina la hace la gestoría.
Coste por cultivo. El coste de la mano de obra del mes (sueldos y Seguridad Social) se reparte entre los cultivos según las jornadas de los partes.
13.4 Agrario: borrador de nóminas
Debajo del cuadro de jornadas sale el Borrador de nóminas del mes: lo que debería salir en la nómina de cada trabajador del campo con sus jornadas. Sirve para saber antes lo que vas a pagar y para revisar la nómina de la gestoría.
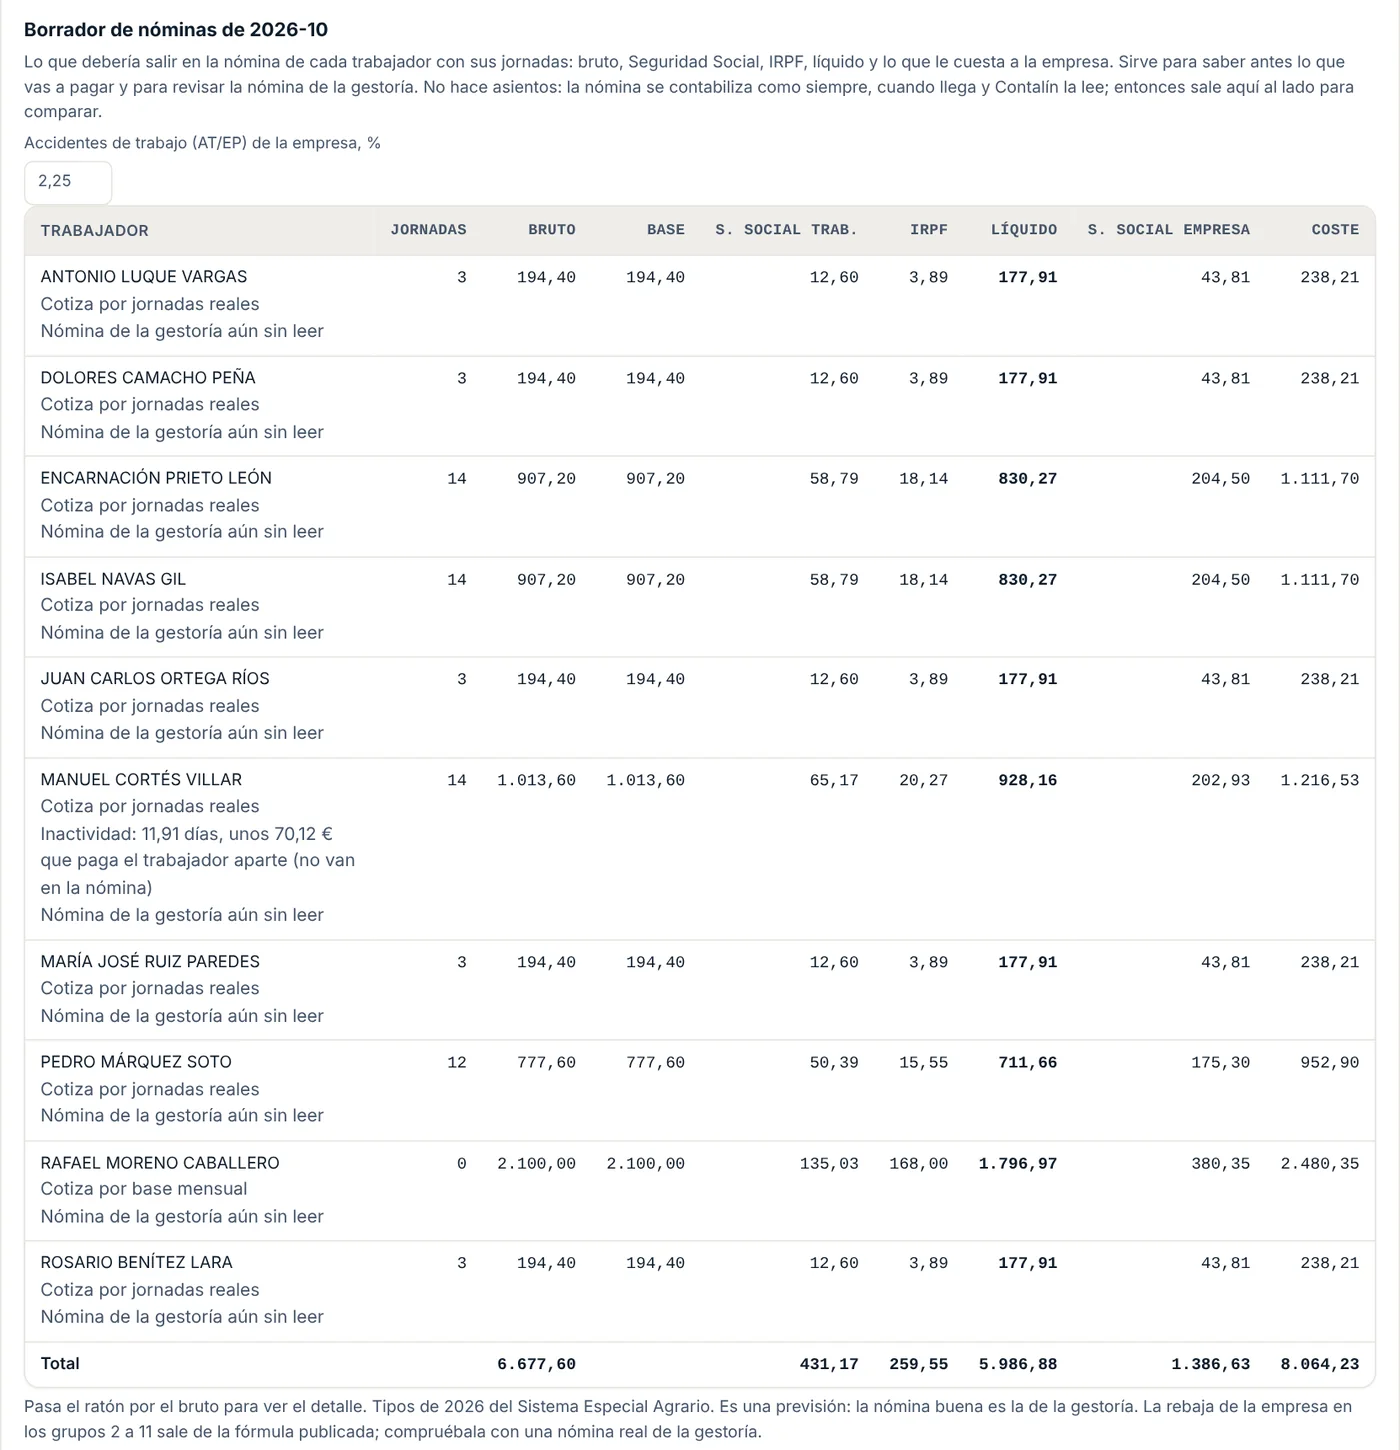
Bruto: jornadas × jornal de su categoría del convenio (con el salario mínimo como suelo). A los indefinidos con salario anual en su ficha, ese salario entre 12.
Base de cotización: por jornadas reales, como mínimo la base de su grupo por jornada; si cotiza por base mensual (indefinido, «Mensual» o 22 jornadas o más), la base mensual de su grupo.
Seguridad Social del trabajador, IRPF (el % de su ficha; a un eventual sin dato, el 2 %) y Líquido.
Seguridad Social de la empresa y Coste. Pon arriba el tipo de accidentes de trabajo (AT/EP) de la empresa; sin él no se suma.
Pasa el ratón por el bruto para ver el detalle de cada concepto. A los fijos discontinuos les dice también los días de inactividad y lo que paga el trabajador por ellos aparte (no va en la nómina).
El borrador no hace asientos: la nómina se contabiliza como siempre, cuando llega de la gestoría y Contalín la lee (7.3). Entonces sale debajo del nombre lo de la gestoría y, si algo no cuadra (más de 1 € y del 1 %), el aviso en naranja. El Excel para la gestoría lleva también una hoja con el borrador.
Usa los tipos de 2026 del Sistema Especial Agrario. Es una previsión: la nómina buena es la de la gestoría.
13.5 Agrario: fichero de jornadas para SILTRA
Las jornadas reales de quien cotiza por jornadas se comunican a la Seguridad Social por el Sistema RED del día 1 al 6 del mes siguiente. El programa prepara el fichero; lo manda tu autorizado RED (tu gestoría o quien te lleve los seguros sociales) desde SILTRA.
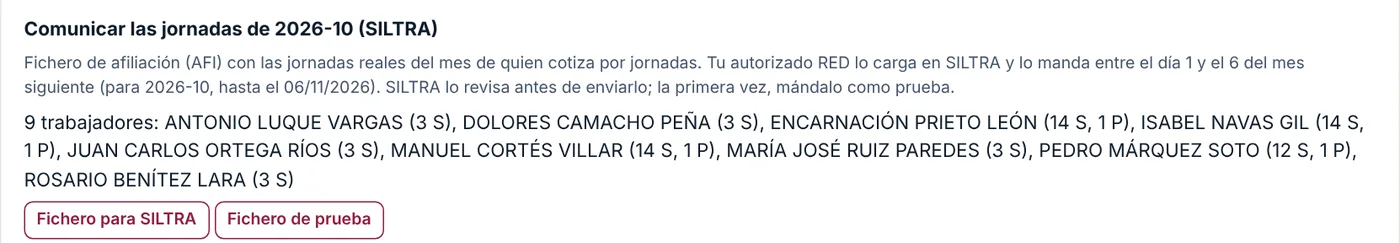
- En Trabajadores del campo, pon el código de cuenta de cotización agraria y el número de autorización RED de quien manda los seguros sociales. Cada trabajador necesita su número de afiliación y su DNI o NIE en la ficha.
- Debajo del cuadro de jornadas, en Comunicar las jornadas (SILTRA), sale quién va en el fichero y a quién le falta algo.
- Fichero para SILTRA lo descarga (un fichero .AFI). Fichero de prueba saca el mismo marcado como prueba.
- Pásalo a tu autorizado RED para que lo cargue en SILTRA, que lo revisa antes de mandarlo.
La primera vez, mándalo como prueba, para que SILTRA lo revise sin efectos.
13.6 Hostelería: cierre de caja y datáfono
Para bares, cafeterías y restaurantes. Está en el apartado Hostelería del menú, que sale si la empresa tiene activado el sector Hostelería (Empresa y usuarios › Sectores especiales, 12.1). Sirve con cualquier TPV o caja registradora: no hace falta conectarlo.
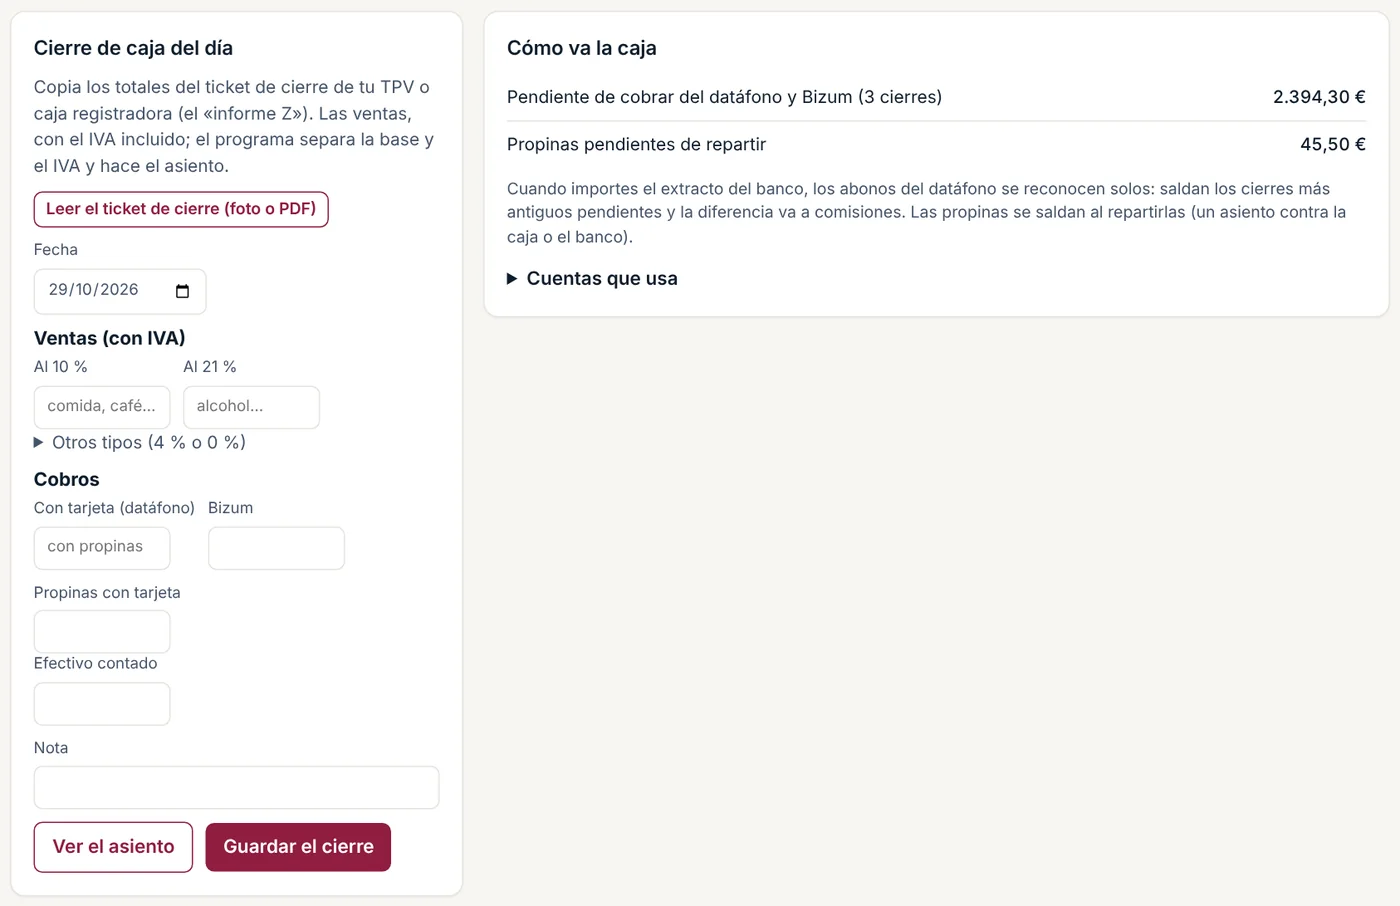
Cada día se mete el cierre de caja con los totales del ticket de cierre del TPV (el informe Z):
- Pon la fecha y las ventas con el IVA incluido: al 10 % (comida, café, refrescos…) y al 21 % (alcohol…). En Otros tipos, si hay ventas al 4 % o al 0 %.
- Pon lo cobrado con tarjeta (con las propinas), lo cobrado por Bizum y las propinas que se cobraron con tarjeta.
- Cuenta el efectivo y ponlo en Efectivo contado. Debajo sale lo que debería haber y el descuadre. Si lo dejas vacío, se toma lo que debería haber.
- Pulsa Ver el asiento para comprobarlo y Guardar el cierre.
Leer el ticket de cierre. En vez de copiar los totales, pulsa Leer el ticket de cierre y sube una foto o el PDF del informe Z: Contalín rellena la fecha, las ventas por tipo de IVA, la tarjeta, el Bizum y las propinas. Te dice cuánto había en efectivo según el ticket; cuenta la caja, pon el efectivo contado y guarda. Revisa siempre lo que ha leído.
Importar las ventas del TPV. Si tu TPV saca un listado de ventas o de tickets en Excel o CSV, súbelo en Importar las ventas del TPV:
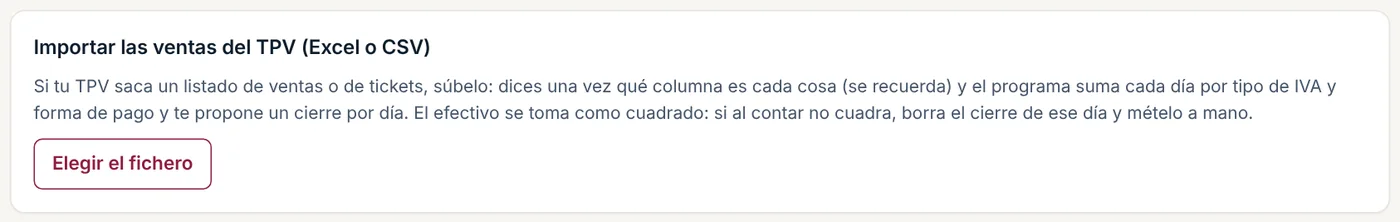
- Elige el fichero. Sale una muestra de las filas.
- Di qué columna es la fecha y cuál el importe con IVA; si las hay, el tipo de IVA (o la cuota), la forma de pago y la propina. Si no viene el tipo de IVA, elige cuál se aplica. Deja marcado Recordar estas columnas y la próxima vez saldrán solas.
- Pulsa Sumar por días: sale una fila por día con los tickets, las ventas por tipo de IVA y lo cobrado con tarjeta, Bizum y en efectivo. Los días que ya tienen cierre salen sin marcar.
- Pulsa Crear los cierres marcados.
Con el listado del TPV el efectivo se toma como cuadrado. Si al contar la caja no cuadra, borra el cierre de ese día y mételo a mano con el efectivo contado.
El asiento de cada día: al debe la caja (570) con el efectivo, la cuenta de tarjeta y Bizum pendientes (555) y, si falta dinero, la 659; al haber las ventas (705) y el IVA de cada tipo (477), las propinas pendientes de repartir (555) y, si sobra dinero, la 759. Las cuentas se pueden cambiar en Cuentas que usa.
Datáfono. Cuando importas el extracto del banco (capítulo 4), los abonos del datáfono o de Bizum se reconocen solos: saldan los cierres más antiguos que estén pendientes y la diferencia va a comisiones (626). Si un abono no cuadra con los cierres pendientes, sale para revisar. En Cómo va la caja ves lo que queda por cobrar del datáfono y las propinas pendientes de repartir.
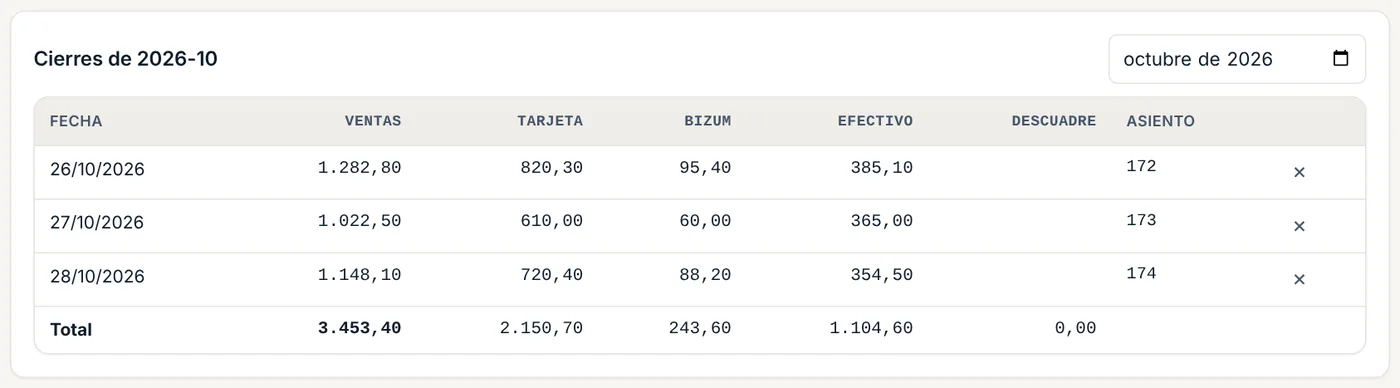
Los cierres de caja salen en el 303 por tipo de IVA y no van en el 347 (son tickets a particulares). Si un cierre está mal, bórralo con la × de la lista (se borra también su asiento) y vuelve a meterlo.
13.7 Hostelería en módulos: rendimiento y modelo 131
Para el autónomo de hostelería que tributa en el IRPF por módulos (estimación objetiva). En módulos no se paga por lo que se gana según la contabilidad, sino por los signos del negocio: personas que trabajan, potencia de la luz, mesas, metros de barra y máquinas. El programa lleva las cifras de 2026 de la orden de módulos (Orden HAC/1425/2025) para restaurantes de dos y de un tenedor (671.4 y 671.5), cafeterías (672), cafés y bares de categoría especial (673.1), otros cafés y bares (673.2), quioscos y barracas (675) y chocolaterías, heladerías y horchaterías (676).
Está en Mi actividad, en el recuadro Rendimiento en módulos, que sale si en Tu forma de tributar eliges Estimación objetiva (módulos).
- Pulsa Añadir actividad y elige tu epígrafe del IAE. Si tienes más de uno, añade otra.
- En la columna A 1 de enero pon los signos que tenías ese día; con ellos se calcula el 131 de cada trimestre. Al acabar el año rellena la columna En el año con la media del año; es lo que va a tu Renta.
- Personal asalariado: horas trabajadas entre las horas del convenio (1.800 si no hay convenio). Con Calcular el personal asalariado con las horas metes una fila por trabajador y el programa lo suma; los menores de 19 años y los aprendices cuentan el 60 % y las personas con discapacidad del 33 % o más, el 40 %. Personal no asalariado: tú cuentas como 1. Mesas: de 4 plazas (una de 6 cuenta 1,5). Barra: metros por el lado del público, sin la zona de camareros. Máquinas A y B: solo las que no son tuyas. Potencia: la contratada en la factura de la luz.
- Pon el personal asalariado del año anterior (si aumentó, la minoración por empleo es mayor) y las amortizaciones según la tabla de módulos.
- Marca las circunstancias que tengas: población del municipio y un solo local (índice de pequeña empresa, sin asalariados o con hasta 2), días de temporada (si abres como mucho 180 días al año), actividad nueva desde 2025 y discapacidad del titular.
- Pulsa Guardar y calcular.
Sale el cálculo por fases, como en la Renta: rendimiento neto previo (unidades por euros de cada signo), menos la minoración por incentivos al empleo y las amortizaciones (rendimiento minorado), con los índices correctores (rendimiento neto de módulos) y menos la reducción general del 5 % de 2026. El índice de exceso multiplica por 1,30 lo que pasa de la cuantía de tu actividad (por ejemplo, 19.084,78 € en otros cafés y bares).
El modelo 131 de cada trimestre usa ese rendimiento con los datos a 1 de enero: el 4 %, el 3 % si no tienes más de una persona asalariada y el 2 % si no tienes ninguna, menos las retenciones del trimestre. Sale en Modelos y en Cuánto apartar. Si tienes otra actividad en módulos que el programa no calcula, pon su rendimiento en Rendimiento de otras actividades.
Límites. Debajo del cálculo salen los límites para seguir en módulos: personas empleadas de cada epígrafe (10 en restaurantes, 8 en cafeterías y bares, 3 en quioscos y heladerías), ingresos del año (250.000 €), facturas a empresarios y profesionales (125.000 €, aproximado con las facturas a clientes con NIF) y compras sin inmovilizado (250.000 €). Si se pasan en un año, al siguiente se sale de módulos y se pasa a estimación directa simplificada. Los límites de ingresos y compras son los de la prórroga que aplica la AEAT en 2026; también cuentan los negocios iguales del cónyuge, padres e hijos si se llevan juntos, y eso el programa no lo sabe.
Es un cálculo para ayudarte: revísalo con tu gestor la primera vez y compáralo con Renta Web. El IVA en régimen simplificado sale con los mismos signos (13.8).
13.8 Hostelería en módulos: IVA en régimen simplificado
Si también estás en el régimen simplificado del IVA (lo normal en un bar en módulos), el IVA de tus ventas no se declara: pagas por módulos. El programa calcula el modelo 303 con las cifras de la misma orden de 2026 para los mismos epígrafes.
- En Modelos › Régimen de IVA elige Régimen simplificado (módulos de IVA) y pulsa Guardar. No va con el criterio de caja, el 303 mensual ni el SII.
- En Mi actividad › Rendimiento en módulos, debajo de los signos, sale el recuadro IVA en el régimen simplificado. Usa los mismos datos de arriba; el personal empleado es el asalariado más el no asalariado (tú incluido).
- Si vendes lotería o tienes máquinas de apuestas, pon las comisiones de cada trimestre (1T, 2T, 3T) y las del año. Si te han devuelto IVA de compras en otros países, ponlo en IVA devuelto por otros países. En cafeterías, elige la categoría (672.1, 672.2 o 672.3).
- Con varias actividades, pon qué parte de las compras es de cada una en Reparto de las compras %; si no, se reparten a partes iguales.
- Pulsa Guardar y calcular.
1T, 2T y 3T: el 303 lleva en la casilla 47 el porcentaje de la orden (4 % en cafeterías y restaurantes de dos tenedores, 6 % en los de un tenedor y en heladerías, 2 % en cafés y bares, 1 % en quioscos) de la cuota devengada con los datos a 1 de enero. Las comisiones de loterías del trimestre van enteras (0,21 € por euro).
4T: se calcula la cuota del año con los datos del año entero: la cuota devengada menos el IVA de todas tus compras corrientes del año y menos el 1 % de la cuota por gastos de difícil justificación. Si sale menos que la cuota mínima (un porcentaje de la cuota devengada: 13 %, 20 %, 6 % o 3 % según la actividad), se paga la mínima. A eso se le restan los ingresos a cuenta de los tres primeros trimestres (casillas 48, 49 y 50). El IVA de los viajes, hoteles y restaurantes no se deduce si trabajas en un local: no lo metas entre tus compras.
Aparte, salen solas del diario: el IVA de las compras a otros países de la UE (casilla 51), el de vender un activo fijo (52) y el de inversión del sujeto pasivo (53), que se suman, y el IVA de comprar inmovilizado (un horno, muebles…, casilla 55), que se resta. Van en su trimestre; si marcas Llevar al 303 del 4T…, todo el año va al último.
Al presentar el 303 desde el programa, el asiento salda las cuentas de IVA del diario (lo cobrado y lo pagado de IVA) y la diferencia con lo que se paga por módulos va a la 6391 (ajuste positivo) o a la 6341 (ajuste negativo). El fichero lleva la página del régimen simplificado y marca que tributas solo en él.
En el 4T el programa no marca la exoneración del 390. Si solo tributas en el simplificado puedes quedar exonerado: márcalo en la sede al presentar el 303 del 4T y rellena el volumen de operaciones. Las actividades de temporada y las que empiezan o terminan a mitad de año no se calculan por días: hazlas en la sede o con tu gestor.
Comprobado con el supuesto práctico del Manual de IVA de la AEAT (una cafetería): 462,71 € cada trimestre, cuota anual de 4.698,30 € y 3.310,17 € en el 4T.
Las capturas son de una empresa de ejemplo con datos inventados. Pruébalo tú mismo en la demo, sin registrarte.